
Sådan finder du en billig indboforsikring
Prisen på indboforsikring afhænger blandt andet af adresse, boligtype, husstand, forsikringssum, selvrisiko og de tilvalg, du vælger.
Oplys samme adresse, boligtype, husstand, selvrisiko, tilvalg og beløbsgrænser i hvert tilbud. Så kan du sammenligne priserne på samme grundlag.
Har du allerede en indboforsikring, kan du bruge policen og den seneste opkrævning til at sammenligne både pris og dækning.
Sammenlign tilbuddene på disse punkter:
Samme bolig og husstand
Brug den samme adresse, boligtype og de samme personer i alle tilbud. Ellers bliver priserne ikke sammenlignelige.
Samme selvrisiko
En lav årspris kan skyldes en høj selvrisiko. Sammenlign både den almindelige selvrisiko og særskilte beløb for fx cykel og elektronik.
Samme beløbsgrænser for værdigenstande
Sammenlign beløbsgrænser for cykler, smykker, kunst, elektronik og andre kostbare genstande.
Årsprisen med og uden rabat
Sammenlign årsprisen inklusive gebyrer. Er introduktionsrabatten midlertidig, skal du også kende prisen, når den udløber. Får du samlerabat, skal du sammenligne den samlede årspris for alle de forsikringer, du flytter.
Har du samlet flere forsikringer ét sted, bør du regne på den samlede pris før og efter et skift. En lavere pris på indboforsikringen kan blive opvejet af en højere pris på bilen eller ulykkesforsikringen.
Bed om tilbuddet på skrift
Årspris, selvrisici, tilvalg og de vigtigste beløbsgrænser skal fremgå, før du sammenligner.
Kilde: Forbrug.dk om priser, selvrisiko og skift af forsikring
Hvad dækker indboforsikringen?
Indbo er de ting, du normalt kan tage med dig, når du flytter: møbler, tøj, køkkenudstyr, cykler og elektronik. En indboforsikring dækker typisk også privat ansvar og retshjælp. Den præcise dækning står i policen og vilkårene.
Nogle selskaber bruger navnet familieforsikring om en pakke med indbo, privat ansvar og retshjælp. Se på indholdet frem for navnet.
Brand
Skader på dine ting efter brand og røg er normalt en del af grunddækningen.
Tyveri
Vilkårene kan være forskellige for indbrud og tyveri uden for hjemmet.
Vand
Dækningen afhænger af, hvor vandet kommer fra. Se særskilt efter dækning af fugt og skader, der udvikler sig over tid.
| Situation | Det skal du kontrollere |
|---|---|
| Indbrud i boligen | Hvordan tyveri og hærværk dækkes, og hvilken dokumentation der kræves. |
| Tyveri uden for hjemmet | Hvor forsikringen gælder, og om der er særlige grænser eller krav. |
| Vand i boligen | Hvilken hændelse der udløste skaden, og hvilken police der dækker skaden på henholdsvis dine ting og bygningen. |
| Du taber mobilen | Om du har pludselig skade eller elektronikdækning, og hvordan alder påvirker erstatningen. |
Tilvalg til elektronik, cykler og pludselige skader
- Pludselig skade
- Tilvalget kan dække enkelte uheld, som grunddækningen ikke omfatter. Læs eksemplerne og undtagelserne i vilkårene.
- Elektronik
- Elektronikdækning kan være bredere end grunddækningen, men alder, afskrivning og årsagen til skaden har stor betydning.
- Cykel
- Sammenlign maksimal erstatning, låsekrav og selvrisiko. En dyr cykel kan kræve en højere grænse eller særskilt dækning.
- Glas og kumme
- Tilvalget kan dække glas i boligen samt fx håndvask og toilet. Bor du til leje, bør du også afklare, hvad udlejer har ansvaret for.
Privat ansvar og retshjælp
Hvis du som privatperson bliver mødt med et erstatningskrav, vurderer selskabet, om du er ansvarlig. Ansvarsforsikringen kan betale et berettiget krav og hjælpe med at afvise et uberettiget. Retshjælp kan betale en del af udgifterne i visse private tvister. Læs dækningsområder, beløbsgrænser og selvrisiko i vilkårene.
Læs mere om, hvordan ansvarsforsikring fungerer.
Hvem i husstanden er dækket?
Det er vilkårenes definition af husstanden, der afgør, hvem der er dækket. Gennemgå policen, hvis I er flyttet sammen, bor i kollektiv, har delebørn eller har et barn, der er flyttet hjemmefra.
Samlever og familie
Få bekræftet, hvem der er med på policen, og om der er krav til adresse eller registrering.
Bofæller og kollektiv
Gå ikke ud fra, at én police automatisk dækker alle. Se vores guide til indboforsikring i kollektiv.
Børn, der er flyttet hjemmefra
Dækningen kan afhænge af alder, boligform og vilkår. Læs om indboforsikring til studerende og ungdomsforsikring.
Hvis husstanden ændrer sig, bør du give selskabet besked. Ellers kan oplysningerne på policen være forældede.
Sammenlign grænserne for cykler, elektronik og værdigenstande
To tilbud med næsten samme årspris kan have meget forskellige beløbsgrænser. Sammenlign derfor både den samlede forsikringssum og beløbsgrænserne for de mest værdifulde ting i dit hjem.
- Cykler
- Kontrollér maksimal erstatning pr. cykel, låsekrav og selvrisiko. Læs mere om særskilt cykeldækning.
- Elektronik
- Undersøg, om skader ved uheld er med, og hvordan erstatningen falder med alderen. Vores guide til elektronikforsikring forklarer dækningen nærmere.
- Smykker og kunst
- Dyre eller særlige genstande kan have en lavere særskilt beløbsgrænse end resten af indboet.
- Ting uden for boligen
- For ting i depotrum, skur og bil samt for bagage kan der gælde andre krav og grænser end for ting i hjemmet.
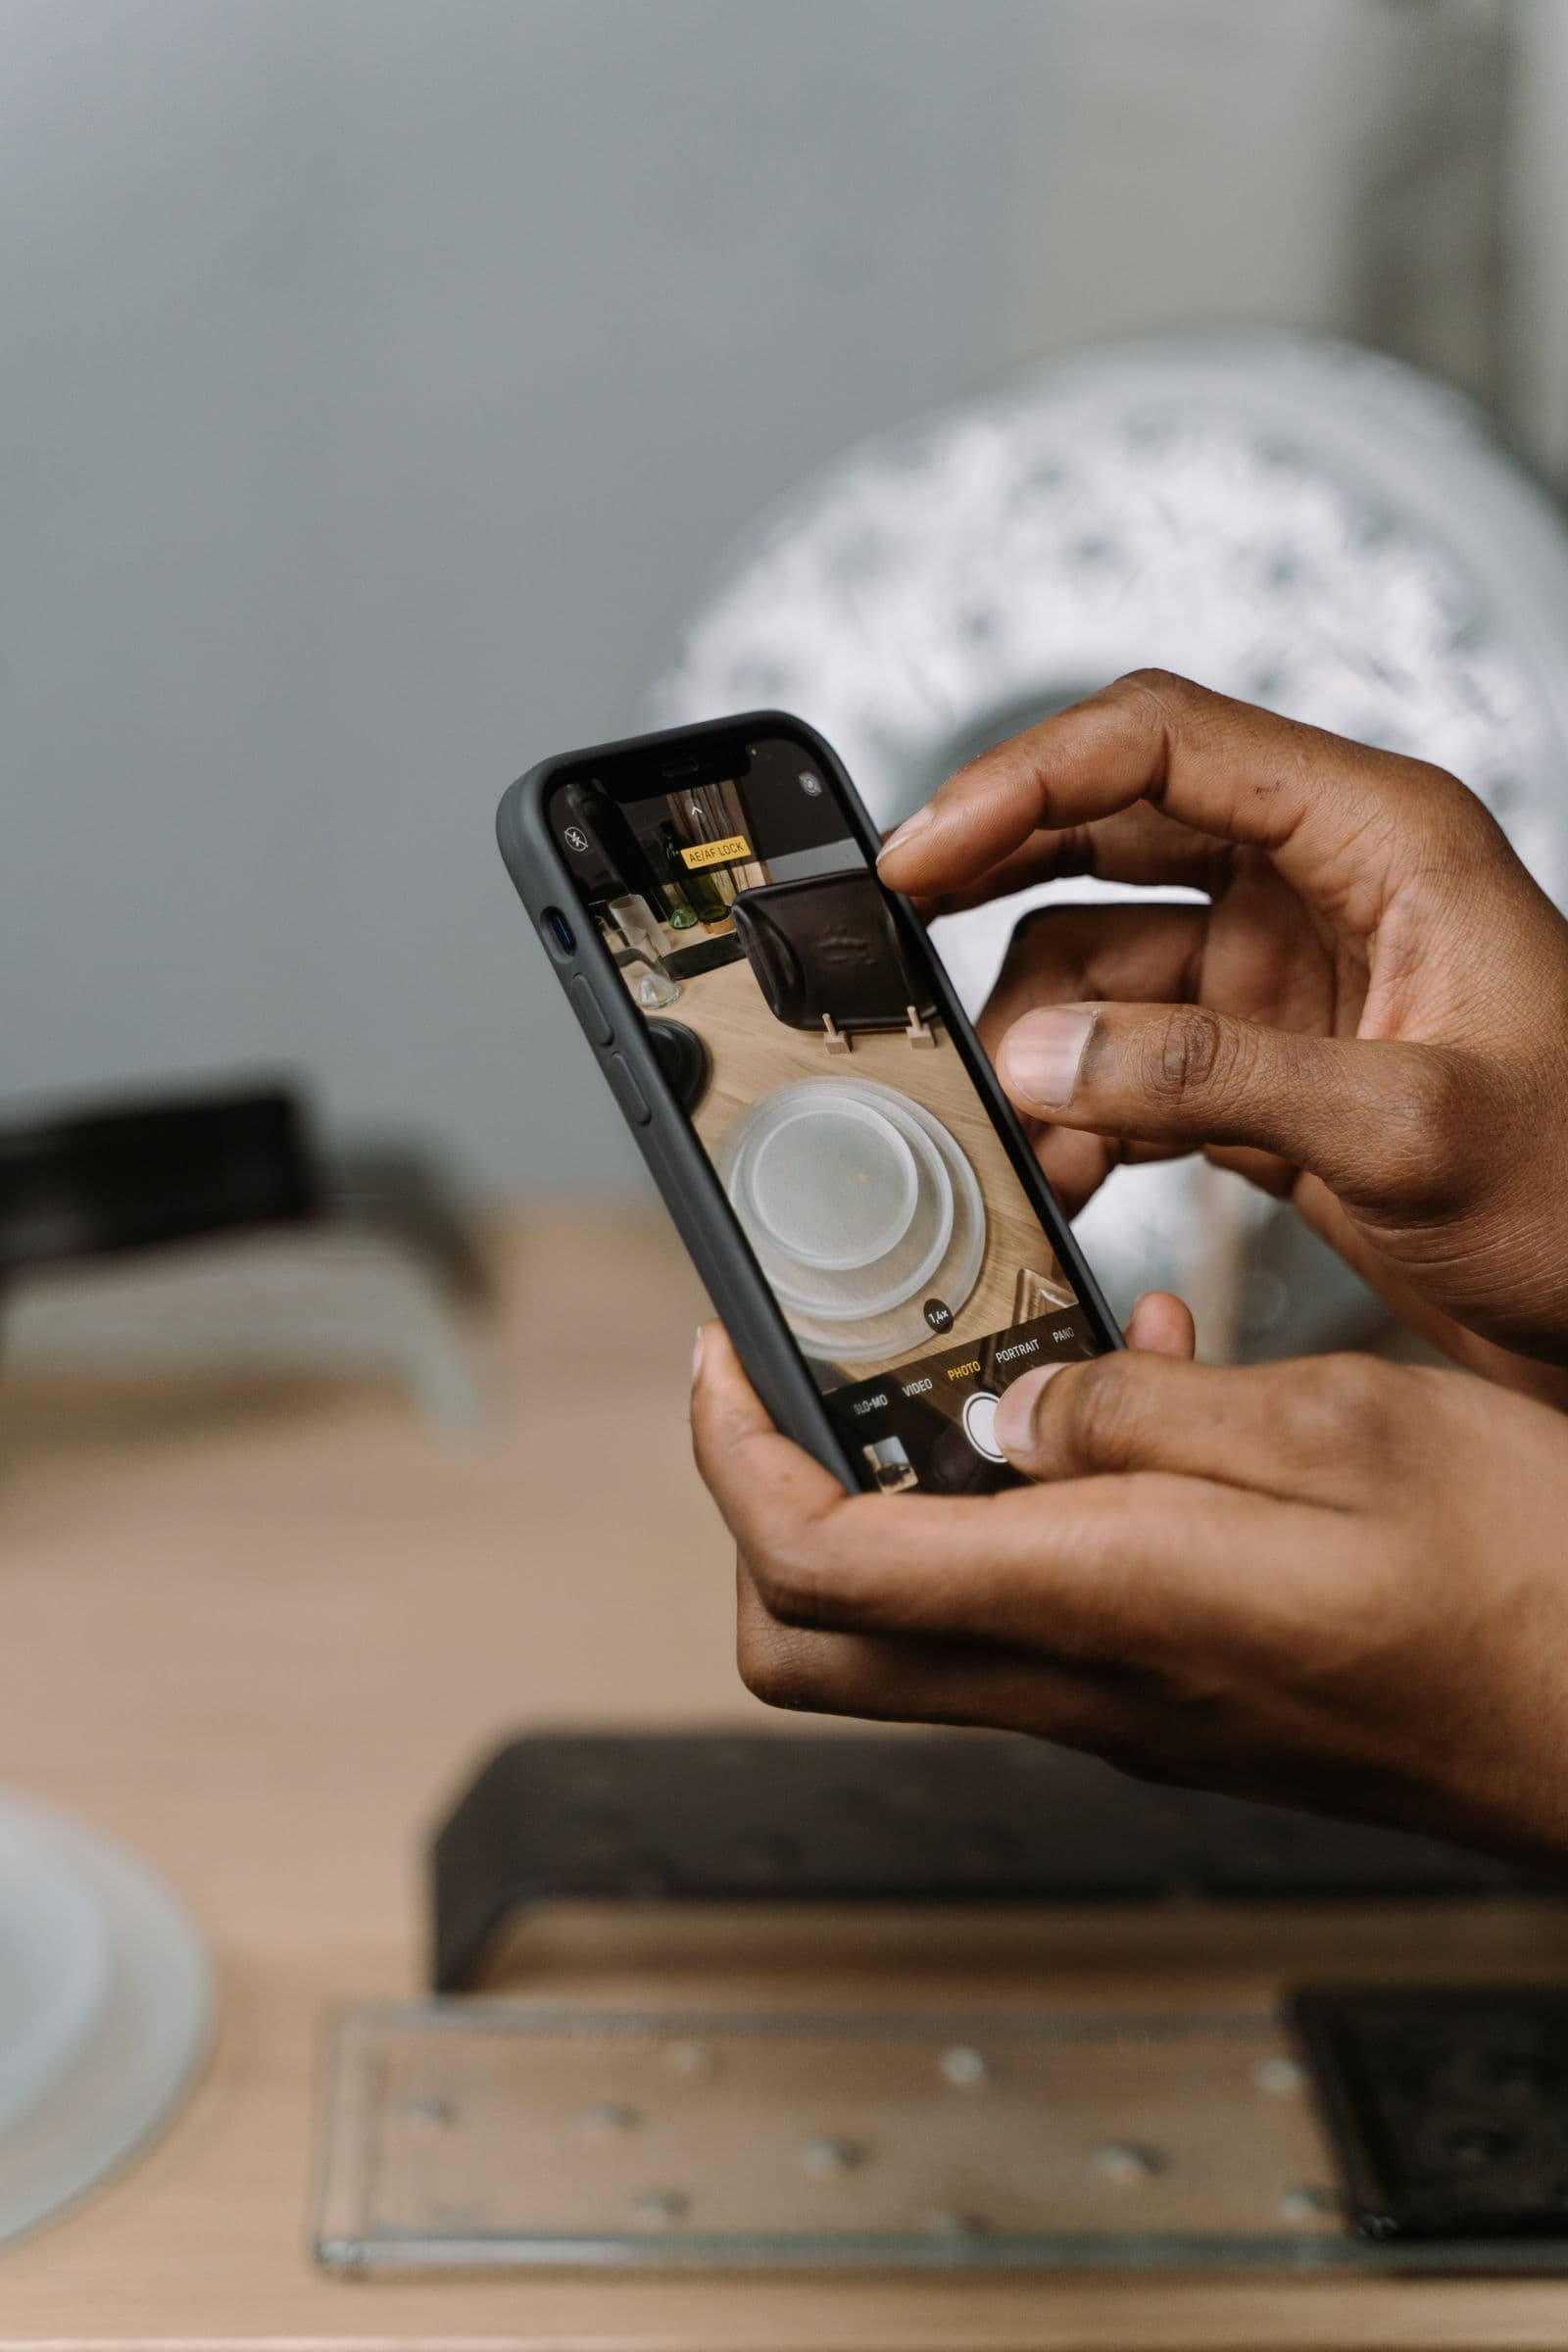
Gem dokumentation for de dyreste ting
Opbevar billeder, kvitteringer og serienumre adskilt fra tingene. Så er det lettere at dokumentere, hvad du ejede, efter et indbrud eller en brand.
Begynd med cykler, elektronik, smykker, designmøbler og andre ting med høj værdi.
Hvis der sker indbrud: Vent med at rydde op, fotografér skaderne, registrér de stjålne ting, anmeld indbruddet til politiet og anmeld skaden til dit selskab. Se politiets vejledning til anmeldelsen.
Sammenlign forsikringssum, erstatning og selvrisiko
Hvor stor en erstatning du kan få, afhænger af forsikringssummen, beløbsgrænserne og selskabets vurdering af tingenes værdi. Selvrisikoen bestemmer, hvor meget du selv betaler.
Find både en eventuel samlet sum og grænser for bestemte genstande eller kategorier.
Erstatningen kan afhænge af tingens alder, stand og muligheden for at købe noget tilsvarende.
Find den almindelige selvrisiko og særskilte beløb ved fx cykeltyveri, elektronik og bestemte skadetyper.
Regn forskellen i selvrisiko med
Hvis et tilbud sparer dig 500 kr. om året, men hæver selvrisikoen med 2.500 kr., svarer forskellen til fem års besparelse ved én skade med fuld selvrisiko.
Vælg en selvrisiko, du kan betale uden at skulle låne pengene.
Indboforsikring og husforsikring dækker ikke det samme
Indboforsikringen dækker som hovedregel dine løse ting; husforsikringen dækker bygningen. Der findes gråzoner, så læs altid vilkårene, når du vurderer en konkret skade.
| Indboforsikring | Husforsikring |
|---|---|
| Møbler, tøj og personlige ting | Selve bygningen |
| Privat ansvar og typisk retshjælp | Faste installationer efter vilkårene |
| Dækker ikke automatisk skader på huset | Dækker ikke automatisk beboernes løse ting |
En brand- eller vandskade kan ramme både bygningen og dine ting, og de to dele kan høre under hver sin forsikring. Ejer du huset, bør indbo- og husforsikringen derfor passe sammen. Læs vores guide til husforsikring, før du ændrer dækningen.
Vælg tilbud og aftal startdatoen
Hent tilbud på de samme oplysninger
Brug samme husstand, selvrisiko, tilvalg og værdigrænser hos alle.
Notér forskellene, før du vælger
Notér forskelle i dækning, beløbsgrænser, selvrisici og undtagelser. Bed om skriftlige svar, hvis noget er uklart.
Få startdatoen bekræftet
Gem den nye police og startdatoen. Har du allerede en indboforsikring, skal den nye være trådt i kraft, før den gamle ophører.
Kontrollér den første opkrævning
Sammenhold pris, rabat, selvrisiko og valgte tilvalg med tilbuddet.
Kilde: Forbrug.dk om at sammenligne og opsige forsikringer
Hent 3 tilbud på indboforsikring
Hent flere tilbud med de samme oplysninger, og sammenlign årspris, selvrisici og beløbsgrænser side om side.
Se, hvilke oplysninger du skal bruge, når du henter tilbud.
Spørgsmål om indboforsikring
Er indboforsikring lovpligtig?
Nej, en indboforsikring er normalt ikke lovpligtig. Den samler typisk dækning af dine ting, privat ansvar og retshjælp.
Skal jeg have indboforsikring, når jeg bor til leje?
Udlejers bygningsforsikring dækker ikke dit indbo. En indboforsikring kan desuden omfatte privat ansvar og retshjælp.
Er min samlever eller bofælle automatisk dækket?
Kun hvis personen er omfattet efter vilkårene og jeres registrering på adressen. Bed selskabet bekræfte skriftligt, hvem policen dækker.
Dækker indboforsikringen en stjålet cykel?
Cykeltyveri er ofte med, men krav til lås, dokumentation, selvrisiko og maksimal erstatning varierer. Sammenlign cykeldækningen særskilt, især ved en dyr cykel.
Dækker indboforsikringen, hvis jeg taber min mobil?
Det kræver ofte en særlig elektronikdækning eller dækning for pludselig skade. Undersøg også, om erstatningen bliver sat ned på grund af mobilens alder.
Hvordan finder jeg den billigste indboforsikring?
Hent flere tilbud med de samme oplysninger, selvrisici og beløbsgrænser. Sammenlign derefter hele årsprisen. Så kan du se, hvilket tilbud der er billigst med den dækning, du vil have.
Hvis du er uenig i en afgørelse
Klag først skriftligt til selskabet. Fastholder selskabet afgørelsen, kan private forsikringstvister i mange tilfælde indbringes for Ankenævnet for Forsikring.