
Sådan finder du en billig husforsikring
Prisen på husforsikring afhænger blandt andet af husets adresse, alder, størrelse, materialer, installationer, dækninger og selvrisici.
Brug de samme oplysninger om huset og de øvrige bygninger samt samme selvrisici og tilvalg i alle tilbud. Så kan du sammenligne årspris og dækning på samme grundlag.
Har du allerede en husforsikring, kan du bruge policen og den seneste opkrævning til at se, hvordan tilbuddene adskiller sig i pris, dækning og registrerede bygninger.
Når to selskaber regner på forskellige oplysninger eller dækninger, kan tilbuddene ikke sammenlignes direkte.
Brug de samme oplysninger i alle tilbud
Små forskelle i oplysningerne kan ændre både pris og dækning.
- Huset
- Adresse, byggeår, boligareal, tagtype, varmekilde og kælder.
- Ejendommen
- Garage, carport, skur, tilbygninger og faste installationer.
- Dækningen
- Rør, stikledninger, vand, råd og svamp med samme selvrisiko.
- Prisen
- Hele årsprisen efter gebyrer og rabatter.
Har du flere forsikringer samlet, bør du regne på den samlede årspris før og efter et skift. Den samlede pris kan stige, selv om husforsikringen bliver billigere, hvis indbo-, bil- eller ulykkesforsikringen samtidig bliver dyrere.
Få alle oplysninger på skrift
Årspris, selvrisici, tilvalg og forsikrede bygninger skal fremgå tydeligt, før du vælger.
Kilde: Forbrug.dk om pris, selvrisiko og skift af forsikring
Hvad dækker en husforsikring?
Husforsikringen dækker selve bygningen og de faste dele, der hører til den. Dine møbler, dit tøj og andre løse ting hører derimod under indboforsikringen.
Bor du i ejerlejlighed, er bygningen normalt forsikret gennem ejerforeningens fælles ejendomsforsikring. Bed bestyrelsen eller administratoren om policen, før du køber dækning til faste dele på egen hånd.
En husforsikring omfatter ofte skader efter brand, storm, vand, indbrud og hærværk, men årsager, grænser og undtagelser varierer. Sammenlign derfor vilkårene og ikke kun navnene på dækningerne.
Brand
Sammenlign, hvordan brand, sod, røg og slukningsskader er dækket. Elskade kan stå særskilt.
Storm
Læs kravene til vindstyrke og bygningens stand.
Vand
Se, hvilke årsager til vandskader policen dækker, og hvilke den undtager.
Indbrud
Undersøg, om skader på døre, vinduer og bygning er med.
| Skaden | Det skal du sammenligne |
|---|---|
| Tagsten løsner sig i storm | Hvilke vind- og bygningskrav der gælder, og om følgeskader er dækket. |
| Et skjult rør springer | Om både følgeskaden, fejlsøgningen og selve røret er omfattet. |
| En dør brydes op | Hvordan skaden på bygningen dækkes. De stjålne ting hører normalt under indbo. |
| En elinstallation giver brand | Branddækningen og eventuelle særvilkår for elskade eller installationen. |
Brandforsikringen kan være et krav fra långiveren
En samlet husforsikring er ikke lovpligtig, men en långiver med pant i ejendommen vil normalt kræve bygningsbrandforsikring.
Kilde: Forbrug.dk om hus- og brandforsikring
Kilde: Boligejer.dk om husforsikring og ejerlejligheder
Kilde: Retsinformation: minimumsbetingelser for bygningsbrandforsikring
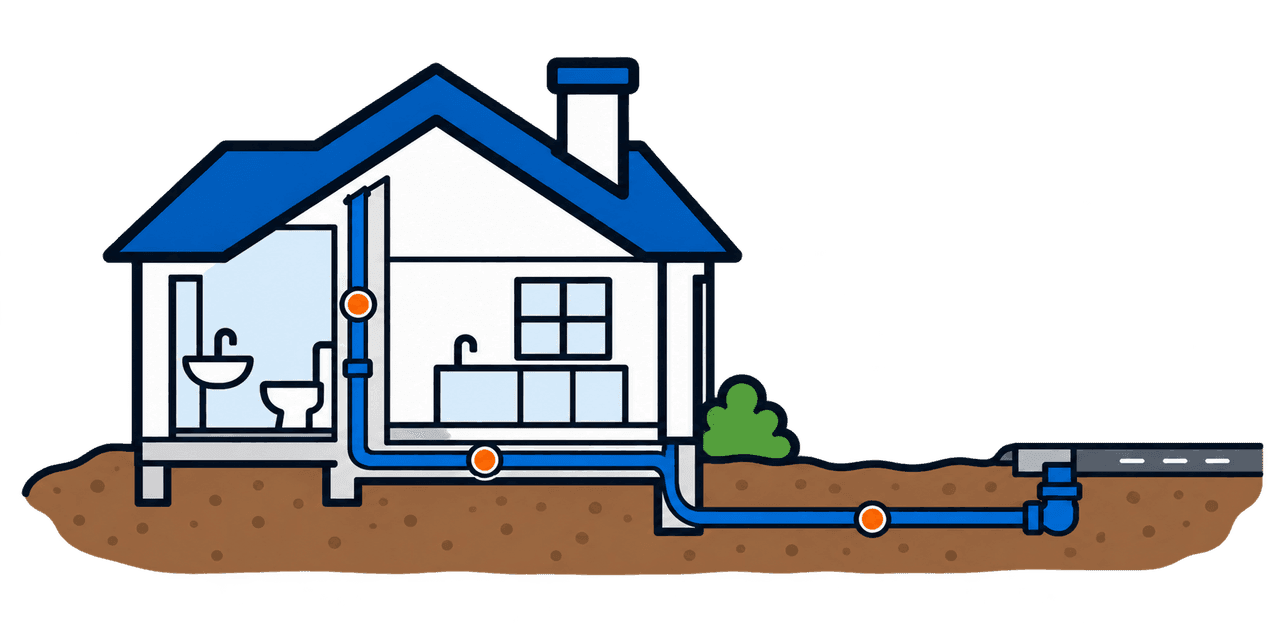
Vand, rør og stikledninger skal sammenlignes hver for sig
To selskaber kan begge kalde dækningen “vand”, selv om vilkårene er meget forskellige. Slå derfor de konkrete skadesårsager op, og undersøg, om forsikringen betaler for at finde fejlen og reparere den beskadigede del.
- Skjulte rør
- Undersøg, hvilke vand-, varme- og afløbsrør i bygningen der er omfattet, og om fejlsøgning og reparation behandles særskilt.
- Stikledninger
- Kontrollér, hvilke ledninger i jorden på din grund der er dækket, hvor dækningen begynder og slutter, og hvilke alderskrav der gælder.
- Udvidet vand
- Selskaberne bruger forskellige navne og vilkår. Læs, hvilke former for indtrængende regn-, overflade- eller grundvand tilvalget omfatter.
Spørg også, om en vandskade har en særlig selvrisiko. Den kan være højere end den almindelige selvrisiko på policen.
Læs vilkårene for råd, svamp og insekter
Råd, svamp og insektangreb kan være tilvalg eller have særskilte betingelser. Sammenlign, hvilke dele af huset der er omfattet, hvordan skaden skal konstateres, og hvilke alders- og vedligeholdelseskrav der gælder.
Forsikringen erstatter ikke løbende vedligeholdelse
Skader, der udvikler sig på grund af alder, slid, manglende vedligeholdelse eller fejl i byggeri eller reparationer, kan falde uden for dækningen.
Læs derfor undtagelserne sammen med dækningen. Et tilvalg mod råd eller svamp betyder ikke, at alle fugtskader er dækket.
Få alle bygninger og installationer med i tilbuddet
Husforsikringen dækker de bygninger og faste installationer, der står på policen. Oplys derfor alle bygninger og faste anlæg, også når de allerede fremgår af BBR.
Garage, carport og skur
Få bekræftet, hvilke småbygninger der er med, og om de har samme dækning som huset.
Tilbygning, anneks og udestue
Oplys areal, anvendelse og byggematerialer. Det gælder også nyere ændringer på ejendommen.
Solceller, varmepumpe og faste anlæg
Undersøg, om installationen regnes som en del af bygningen, og om der gælder særlige beløbsgrænser eller selvrisici.
Oplys, hvordan alle bygninger bliver brugt. Udlejning, erhverv, tomgang eller større ombygning kan ændre risikovurderingen og vilkårene.
Et sommerhus skal normalt have en fritidshusforsikring. Har ejendommen landbrugsbygninger eller drift, bør du i stedet undersøge en landboforsikring.
Sammenlign selvrisiko, erstatning og ekstraudgifter
En lav årspris kan hænge sammen med en høj selvrisiko eller en smallere dækning. Find derfor ud af, hvad du selv skal betale, og om ekstraudgifter som genhusning og oprydning er dækket.
Det beløb, du normalt betaler ved en dækket skade. Sammenlign samme niveau i alle tilbud.
Vand, storm, glas, råd eller andre skadetyper kan have et andet beløb end det, der står først i tilbuddet.
Undersøg, hvordan alder, stand og byggematerialer påvirker erstatningen, hvis noget skal repareres eller udskiftes.
Undersøg, om forsikringen betaler for at undgå tydelige forskelle mellem den reparerede del og resten af fx gulvet eller badeværelset.
Find beløbs- og tidsgrænser, hvis huset ikke kan beboes, eller en større skade kræver nedrivning og oprydning.
Vælg en selvrisiko, du kan betale
En højere selvrisiko kan sænke årsprisen. Sammenlign den årlige besparelse med det ekstra beløb, du selv skal betale ved én skade.
Regn, storm og naturskader har forskellige dækningsregler
Vand gennem et stormskadet tag, kloakvand efter skybrud og vand gennem en utæt kældervæg kan blive vurderet forskelligt. Se i vilkårene, hvordan hver hændelse er dækket.
Stormflod og oversvømmelse kan høre under en anden ordning
Visse skader efter stormflod, oversvømmelse fra søer og vandløb eller tørke behandles efter de offentlige naturskadeordninger. Det kræver blandt andet, at betingelserne for ordningen er opfyldt.
Anmeld skaden hurtigt, dokumentér vandstanden og begræns skaden, hvis det kan gøres sikkert.
Husforsikring og ejerskifteforsikring dækker ikke det samme
Husforsikringen træder normalt til ved nye skader, der opstår, mens du ejer huset. Ejerskifteforsikringen handler om bestemte skjulte fysiske forhold, som var til stede ved overtagelsen og ikke fremgik korrekt af tilstands- eller elinstallationsrapporten.
| Husforsikring | Ejerskifteforsikring |
|---|---|
| Nye, dækkede skader efter overtagelsen | Bestemte skjulte forhold, der var til stede ved overtagelsen |
| Løbende police med selvrisiko og valgte tilvalg | Tidsbegrænset forsikring knyttet til boligkøbet |
| Erstatter ikke automatisk skjulte fejl fra købet | Erstatter ikke husets almindelige forsikring fremover |
Gennemgå hus- og ejerskifteforsikringen hver for sig, når du køber hus.
Vælg tilbud og aftal startdatoen
Markér forskellene mellem tilbuddene
Brug samme oplysninger om huset og samme selvrisiko. Notér derefter forskelle i rør, vand, råd, svamp, beløbsgrænser og undtagelser.
Aftal, hvornår den nye police begynder
Få startdatoen på den nye police på skrift. Har du allerede en husforsikring, skal den nye dækning være trådt i kraft, før du opsiger den gamle.
Kilde: Forbrug.dk om at sammenligne og opsige forsikringer
Hent 3 tilbud på husforsikring
Hent tilbud med de samme oplysninger, og sammenlign årspris, selvrisici og dækning side om side.
Se, hvilke oplysninger du skal bruge, når du henter tilbud.
Spørgsmål om husforsikring
Er husforsikring lovpligtig?
Nej, en samlet husforsikring er ikke lovpligtig. Har du lån med pant i huset, vil långiveren normalt kræve, at bygningen som minimum er brandforsikret.
Hvad dækker en husforsikring normalt?
Den kan blandt andet dække skader på bygningen efter brand, storm, vand, indbrud og hærværk. Den præcise grunddækning og tilvalgene varierer, så læs både tilbuddet og vilkårene.
Dækker husforsikringen vand i kælderen?
Dækningen afhænger af, hvor vandet kom fra, og hvilke dækninger du har valgt. Et brud på et rør, kloakvand, regn gennem en utæt bygningsdel og grundvand kan blive behandlet forskelligt.
Dækker husforsikringen et utæt tag?
En pludselig skade efter fx storm vurderes anderledes end et tag, der er blevet utæt på grund af alder, slid eller manglende vedligeholdelse. Læs både om skadesårsagen og undtagelserne i vilkårene.
Er garage, skur og solceller automatisk med?
Kun hvis de er omfattet af policen. Bygninger og installationer kan være registreret eller dækket forskelligt, så få det bekræftet skriftligt i tilbuddet.
Hvad er forskellen på husforsikring og ejerskifteforsikring?
Husforsikringen dækker normalt nye skader, der opstår, mens du ejer huset. Ejerskifteforsikringen handler om bestemte skjulte fysiske forhold, som var til stede ved overtagelsen og ikke fremgik korrekt af rapporterne.
Hvordan finder jeg den billigste husforsikring?
Hent flere tilbud med de samme oplysninger, dækninger og selvrisici. Sammenlign derefter hele årsprisen. Så kan du se, hvilket tilbud der har den laveste pris for den dækning, du vil have.
Hvis du er uenig i en afgørelse
Klag først til selskabet. Fastholder selskabet afgørelsen, kan private forsikringstvister i mange tilfælde indbringes for Ankenævnet for Forsikring.