Friskade er ikke en fælles standard
Selskaber kan samle forskellige hændelser under friskade eller bruge andre navne. Du skal derfor ikke sammenligne navnet, men den konkrete liste over skader og de betingelser der følger med.
Glas
Stenslag og rudeskift kan have forskellige selvrisici.
Parkering
Dækningen kan kræve en ukendt skadevolder og bestemte oplysninger.
Tyveri og hærværk
Se krav til anmeldelse, nøgler og dokumentation.
Nedstyrtende ting eller dyr
Træ, gren eller dyrepåkørsel kan være med i nogle aftaler, men ikke alle.
Friskade kan handle om både selvrisiko og bonus
| Vilkår | Spørg om |
|---|---|
| Selvrisiko | Om den er nul, lavere eller den samme som ved almindelig kasko |
| Bonus eller anciennitet | Om skaden påvirker din placering eller fremtidige pris |
| Antal skader | Om der er en grænse pr. år eller forsikringsperiode |
| Dokumentation | Hvad du skal anmelde, fotografere og kunne dokumentere |
Beregn værdien af tilvalget ud fra de skader, du faktisk er bekymret for. Et dyrt tilvalg er mindre interessant, hvis den relevante hændelse stadig har høj selvrisiko.
Brug et konkret skadeeksempel i sammenligningen
- StenslagSammenlign reparation med et fuldt rudeskift og den selvrisiko, der gælder i begge tilfælde.
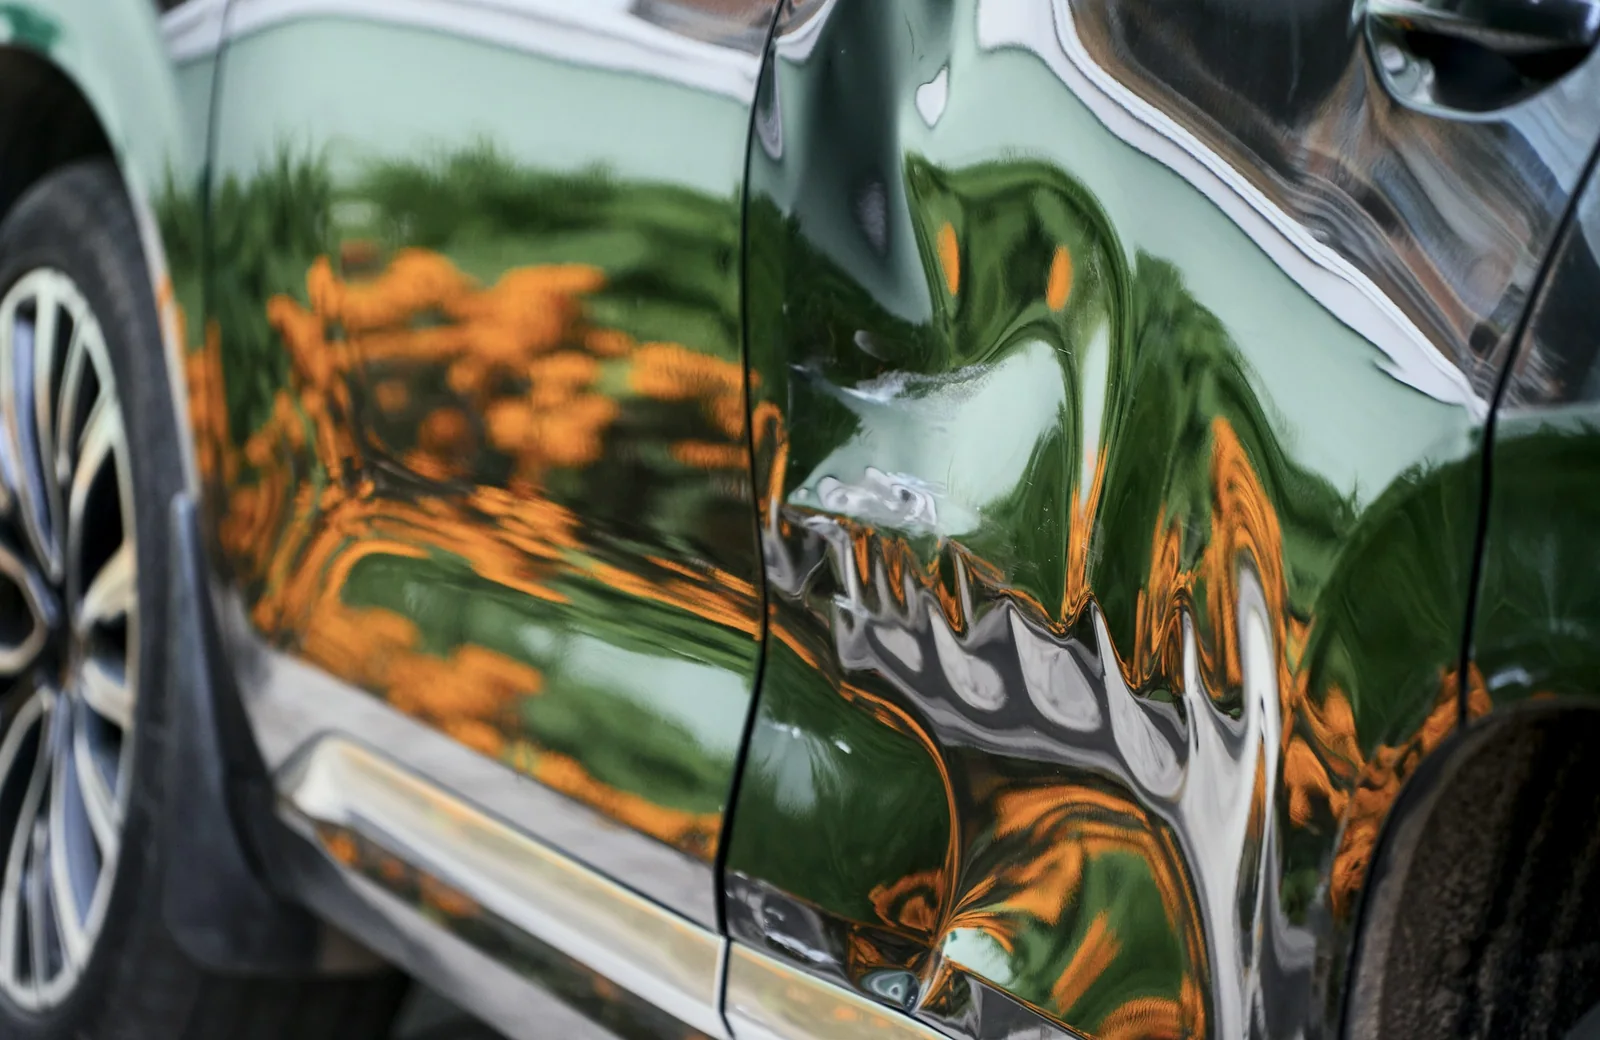
- Bilka-buleSe om en ukendt skadevolder er et krav, og hvilken dokumentation du skal gemme.
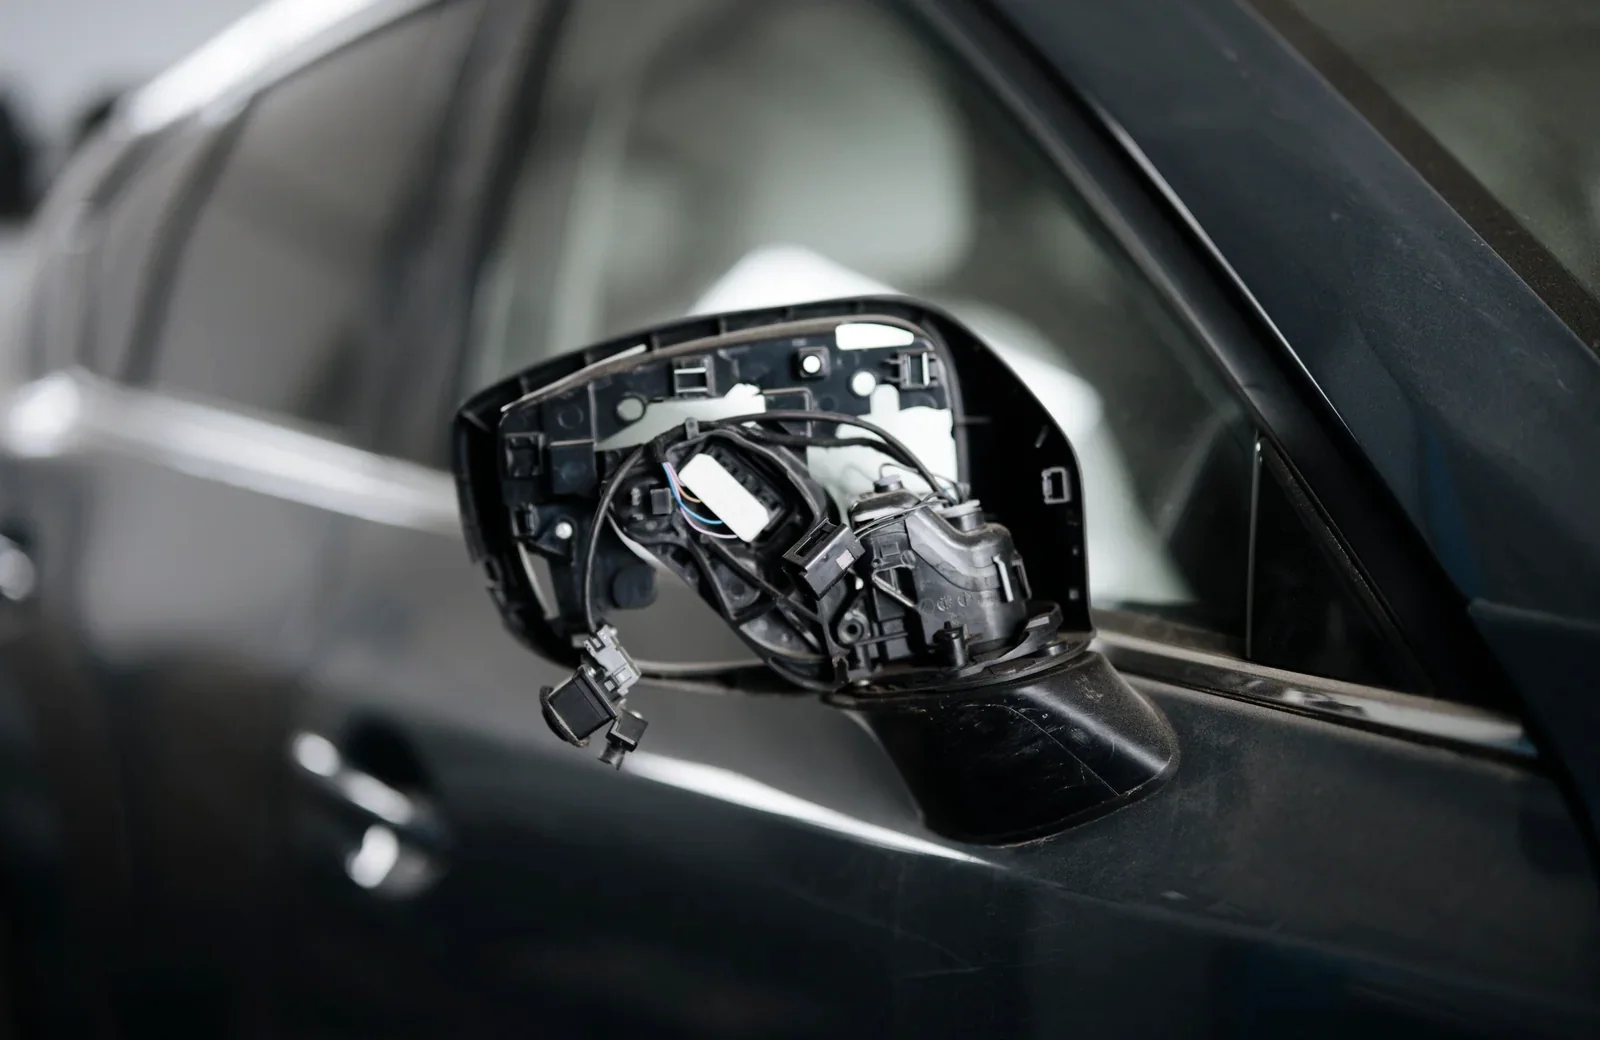
- SidespejlUndersøg om skaden behandles som friskade, almindelig kasko eller slet ikke er med.
- Gren på bilenLæs om stormkrav, nedstyrtende genstande og eventuel almindelig kaskoselvrisiko.
Sammenlign tilbud med og uden friskade
Få oplyst årsprisen for tilvalget. Se derefter på de konkrete skader, selvrisikoen og om skaden kan påvirke prisen senere. Så kan du afgøre, om tilvalget giver mening for din bil og parkering.
Spørgsmål og svar
Er friskade det samme hos alle selskaber?
Nej. Dækkede hændelser, selvrisiko og påvirkning af bonus varierer. Sammenlign vilkårene, ikke navnet.
Er friskade altid uden selvrisiko?
Nej. Nogle hændelser kan være uden selvrisiko, mens andre har et mindre eller almindeligt beløb.
Dækker friskade parkeringsskader?
Det kan den gøre, men kravene varierer. Se blandt andet om skadevolderen skal være ukendt, og hvad du skal dokumentere.
Kilder og videre læsning
Sammenlign friskade på konkrete vilkår
Brug samme bil og samme kasko. Sammenlign derefter de dækkede hændelser, selvrisikoen og prisen for tilvalget.